Tadbirkorlar faoliyatidagi ma’muriy to‘siqlar olib tashlanib, yangi yengilliklar taqdim etildi
2026-yil 21-oktabrda «O‘zbekiston Respublikasining ayrim qonun hujjatlariga tadbirkorlik sub’ektlari uchun tartibga solish yukini kamaytirishga qaratilgan o‘zgartirish va qo‘shimchalar kiritish to‘g‘risida»gi qonun kuchga kirdi.
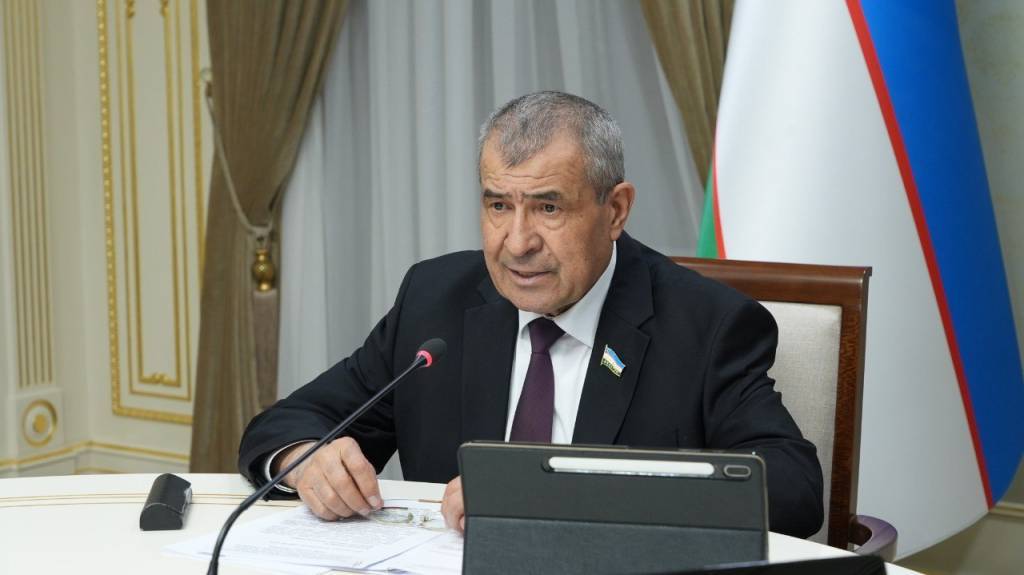
Qonun bilan qanday me’yorlar amaliyotga joriy etildi? Tadbirkorlik sub’ektlari uchun qanday yangi qulayliklar yaratildi? Shu haqda Senatning Byudjet va iqtisodiy masalalar qo‘mitasi raisi Erkin Gadoyev bilan suhbatlashdik.
– Mamlakatimizda tadbirkorlik sub’ektlarining huquqlari, erkinliklari va qonuniy manfaatlarini ishonchli himoya qilish mexanizmlarini takomillashtirish borasida salmoqli ishlar amalga oshirilmoqda.
Xususan, tadbirkorlik sub’ektlarini tekshirishga doir cheklovlar, moliyaviy va ma’muriy jarimalarni qisqartirish, turli imtiyoz va qulayliklar yaratish, soliq munosabatlarida raqamlashtirish jarayonlarini kengaytirish tadbirkorlik faoliyatini samarali tashkil etishga xizmat qilmoqda.
Shu bilan birga, qonunchilik talablari buzilgan hollarda huquqiy ta’sir choralarini qo‘llash, shuningdek, qoidabuzarlik bartaraf etilganidan keyin tadbirkorlik faoliyatini tezkorlik bilan tiklash jarayonida ayrim ortiqcha ma’muriy tartib-taomillar saqlanib qolayotgan edi. Bu esa tadbirkorlik sub’ektlarining ortiqcha vaqt va mablag‘ sarflashiga sabab bo‘lgan.
Mazkur muammolarni bartaraf etishga qaratilgan ushbu qonun tadbirkorlik sub’ektlarining huquqlarini sud orqali himoya qilish tizimini takomillashtirdi hamda ularning vaqt va moliyaviy xarajatlarini qisqartirishga imkoniyat yaratdi.
– Hisobvaraqlar bo‘yicha operatsiyalarni to‘xtatib turish tartibida aynan qanday o‘zgarishlar joriy etildi?
– Soliq kodeksiga muvofiq, tadbirkorlik sub’ektlarining bank hisobvaraqlari bo‘yicha operatsiyalarini 10 kundan oshmagan muddatga soliq organi, 10 kundan ortiq muddatga esa sud to‘xtatib turishi mumkin edi.
Bank hisobvaraqlari bo‘yicha operatsiyalarni to‘xtatib turish deganda barcha hisobvaraqlar bo‘yicha chiqim operatsiyalarini to‘xtatib turish tushuniladi. Mazkur chora soliq majburiyatlarining bajarilishini ta’minlash maqsadida qo‘llanib kelingan.
Shu paytgacha amal qilib kelgan tartibga ko‘ra, tadbirkor qonunchilik talablarini bajargan va hisobvaraqlarga qo‘yilgan cheklovni soliq organining o‘zi bekor qilishi mumkin bo‘lgan hollarda ham, hatto uning e’tirozi mavjud bo‘lmasa-da, masalani sudda ko‘rib chiqish zarurati yuzaga kelgan. Bu esa ortiqcha vaqt va mablag‘ sarfiga sabab bo‘lgan.
Shu bois tadbirkorlik sub’ekti soliqqa oid huquqbuzarlikni tan olgan va unga e’tiroz bildirmagan hollarda bank hisobvaraqlari bo‘yicha operatsiyalarni to‘xtatib turish vakolatini soliq organiga berish zarurati yuzaga keldi. Shuningdek, huquqbuzarlik bartaraf etilgach, cheklovni bekor qilish vakolatini ham soliq organiga berish belgilandi. Agar tadbirkor qabul qilingan qarordan norozi bo‘lsa, masala sud tartibida ko‘rib chiqiladi.
Oliy sud ma’lumotlariga ko‘ra, 2023 - 2025-yillarda iqtisodiy sudlar tomonidan tadbirkorlik sub’ektlarining bank hisobvaraqlari bo‘yicha operatsiyalarni to‘xtatib turishga doir huquqiy ta’sir chorasini qo‘llash haqida jami 960 mingdan ortiq ish ko‘rib chiqilgan. Ularning 95 foizida soliq organlarining arizalari qanoatlantirilgan. Qolgan 5 foiz ish bo‘yicha esa, asosan, soliq to‘lovchilar qonunbuzilish holatlarini bartaraf etgani sababli arizalarni qanoatlantirish rad etilgan.
Ushbu holatlar nizosiz masalalarni sudgacha hal etish va ortiqcha ma’muriy tartib-taomillarni qisqartirish zaruratini ko‘rsatdi.
– Tadbirkorlarning huquqiy kafolatlari qay darajada kuchaytirildi?
– Qonun bilan Iqtisodiy protsessual va Soliq kodekslariga tegishli o‘zgartirish va qo‘shimchalar kiritildi. Jumladan, soliq to‘lovchi bo‘lgan tadbirkorlik sub’ekti soliqqa oid huquqbuzarlikni tan olgan va unga e’tiroz bildirmagan taqdirda, uning bank hisobvaraqlari bo‘yicha operatsiyalarni to‘xtatib turish, shuningdek, huquqbuzarlik bartaraf etilganidan keyin cheklovni bekor qilish soliq organi tomonidan amalga oshiriladi.
Agar soliq to‘lovchi soliq organining bank hisobvaraqlari bo‘yicha operatsiyalarni to‘xtatib turish to‘g‘risidagi qaroriga e’tiroz bildirsa, ushbu masala soliq organining arizasi asosida sudda ko‘rib chiqilishi mumkin.
Tadbirkorlik sub’ekti faoliyati asossiz to‘xtab qolishining oldini olish maqsadida soliq organi tegishli masalani hal etish uchun sudga beriladigan arizani soliq to‘lovchining e’tirozi kelib tushgan kundan e’tiboran uch kundan kechiktirmay taqdim etishi belgilandi.
Tadbirkorlik sub’ektlarining huquqlarini kafolatlash maqsadida soliq organi sudga ariza bilan murojaat qilganda soliq to‘lovchining e’tirozi, qonunchilik talablari buzilganligi hamda unga tegishli xabarnoma yuborilganligini tasdiqlovchi dalillarni taqdim etishi talab qilinadi.
Agar sud soliq to‘lovchining e’tirozlarini asosli deb topsa yoki qonunbuzilish holatlari bartaraf etilgani sababli bank hisobvaraqlari bo‘yicha operatsiyalarni to‘xtatib turishni rad etish haqida qaror qabul qilsa, mazkur qaror qonuniy kuchga kirgan kunning o‘zida hisobvaraqlarga qo‘yilgan cheklov bekor qilinadi.
– Tadbirkorlarning vaqt va moliyaviy xarajatlari qanchalik kamayadi?
– Qonun tadbirkorlik sub’ektlarining soliqqa oid huquqbuzarliklar sababli to‘xtab qolgan faoliyatini tezkorlik bilan tiklashga xizmat qiladi. Natijada ortiqcha ma’muriy tartib-taomillar qisqartirilib, tadbirkorlarning vaqt va moliyaviy xarajatlari kamaytiriladi.
Shu bilan birga, nizosiz masalalarni sudgacha hal etish samaradorligi oshadi. Tadbirkorlik sub’ektlarining huquqlarini himoya qilish mexanizmlari takomillashtiriladi. Bu esa ularning odil sudlovdan foydalanish imkoniyatlarini kengaytiradi.
Eng muhimi, qonunchilik talablariga rioya qilayotgan tadbirkorlar faoliyatida asossiz uzilishlarning oldini olish, ma’muriy to‘siqlarni kamaytirish va ishbilarmonlik muhitini yanada yaxshilash uchun qo‘shimcha huquqiy sharoitlar yaratildi.
O‘zA muxbiri
Norgul Abduraimova suhbatlashdi.