Бухгалтерия баланси мавжуд бўлмаган тадбиркорлар ҳам лизингдан фойдаланиши мумкин
Мамлакатимизда тадбиркорликни қўллаб-қувватлашга устувор аҳамият қаратиб келинмоқда. Эндиликда фаолиятини кенгайтириш учун қўшимча техника, ускуна ёки транспорт воситасига эҳтиёж сезаётган тадбиркорлар учун янги имкониятлар яратилади. Яъни, якка тартибдаги тадбиркорлар ҳам лизингдан фойдаланишда юридик шахслар каби ҳуқуққа эга бўлишлари мумкин.
Парламент қуйи палатаси мажлисида якка тартибдаги тадбиркорларнинг лизинг хизматларидан фойдаланиш имкониятларини кенгайтиришга қаратилган қонун лойиҳаси иккинчи ўқишда кўриб чиқилди.
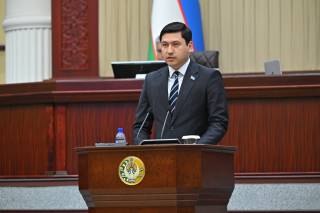
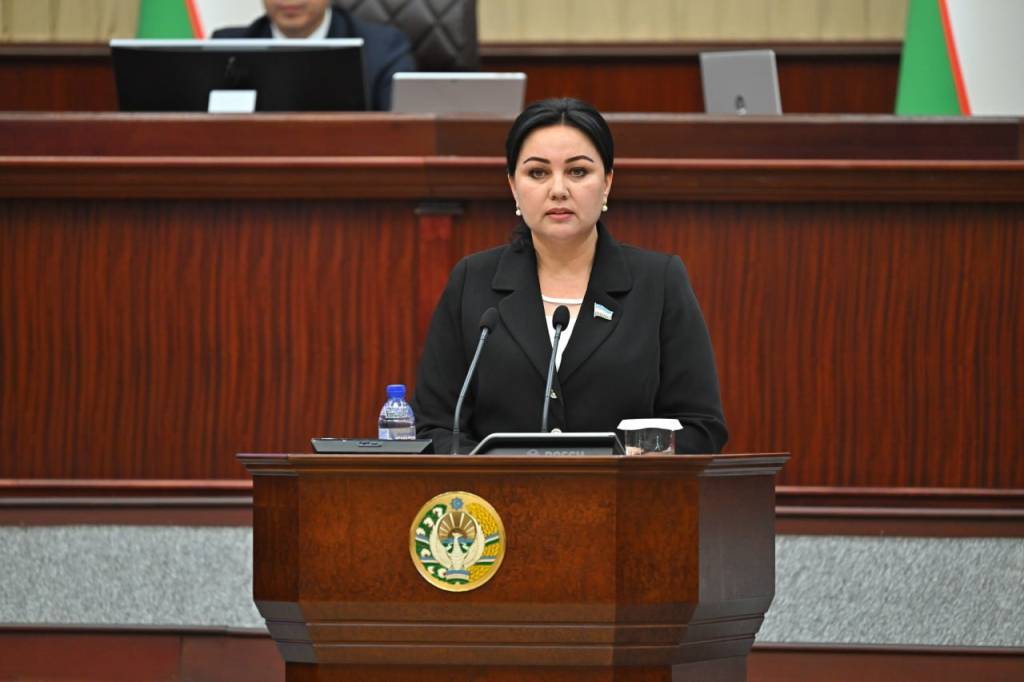
— Ушбу ҳужжат билан якка тартибдаги тадбиркорларнинг лизинг олиш имкониятларини кенгайтириш, лизинг муносабатларининг ҳуқуқий асосларини такомиллаштиришга қаратилган ўзгартириш ва қўшимчалар киритиш назарда тутилмоқда, — деди депутат Наргиза Саломова. — Қонун лойиҳасида лизинг объектини ҳисобга олиш тартибини такомиллаштириш, бунда лизинг объекти лизинг олувчининг балансида ҳисобга олиниши акс этмоқда. Лизинг олувчи якка тартибдаги тадбиркор бўлган ҳолларда эса лизинг объекти лизинг берувчининг балансида ҳисобга олиниши белгилаб қўйилмоқда. Бу эса тадбиркорларда бухгалтерия баланси мавжуд эмаслиги билан боғлиқ ҳолда лизинг хизматларидан фойдаланиш билан боғлиқ чекловни бартараф этишга хизмат қилади. Натижада якка тартибдаги тадбиркорлар учун лизинг хизматларидан фойдаланишнинг ҳуқуқий механизми яратилади.
Қайд этилганидек, ҳужжатда лизинг объектига бўлган эгалик қилиш ва ундан фойдаланиш ҳуқуқлари аниқлаштирилиши лизинг муносабатларида ҳуқуқий аниқликни таъминлаш ҳамда шартнома шартларини бир хил ёндашув асосида шакллантиришга имконият яратади.
Мазкур қонун лойиҳасининг қабул қилиниши якка тартибдаги тадбиркорларнинг лизинг хизматларидан фойдаланиш имкониятларини кенгайтириш, лизинг объектини ҳисобга олиш билан боғлиқ талабларни такомиллаштириш ҳамда лизинг шартномаларининг ҳуқуқий аниқлигини таъминлашга хизмат қилади.
Қонун лойиҳаси қабул қилиниб, Сенатга юборилди.
М.Комилова,
ЎзА