От чего зависят комиссии за банковские переводы и снятие наличных?
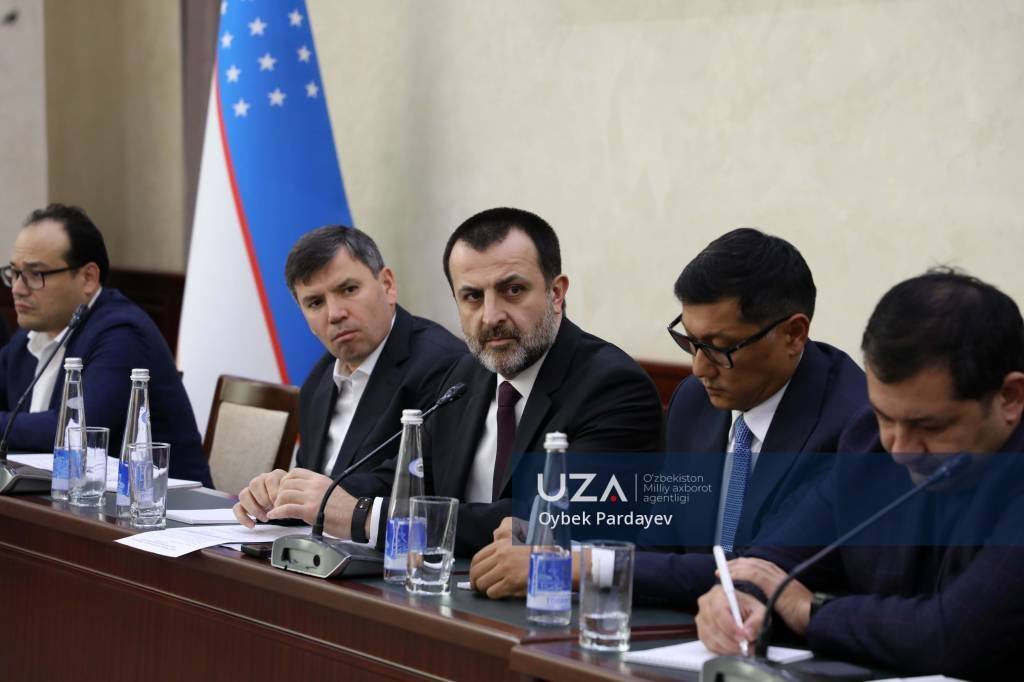
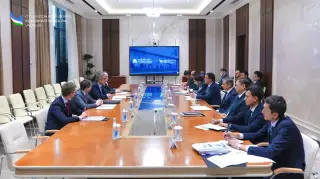
В Центральном банке Республики Узбекистан состоялся круглый стол на тему «Комиссии в финансовых услугах: расходы, конкуренция и интересы потребителей». В мероприятии приняли участие представители коммерческих банков, платежных систем и организаций, бизнес-сообщества и средств массовой информации.
Первый заместитель председателя Центрального банка Нодирбек Сайдуллаев остановился на вопросах формирования комиссий за финансовые услуги, структуру расходов, влияющих на тарифную политику, развитие конкуренции на рынке и внедрение приемлемых тарифов для потребителей.
Отмечено, что количество банковских карт в Узбекистане превысило 79 млн единиц, платежных терминалов – 459 тысяч, банкоматов и инфокиосков – более 47 тысяч. В январе-сентябре текущего года объем поступлений через терминалы составил почти 518 трлн сумов, что обусловливает рост спроса на развитие инфраструктуры и систем обслуживания.
Представители ООО «Click», ООО «Payme» и АО «Национальный банк внешнеэкономической деятельности Республики Узбекистан» рассказали о факторах формирования тарифов на платежные услуги.
В частности, представители ООО «Click» подчеркнули, что в процессе перевода средств участвует несколько инфраструктурных организаций, а обеспечение транзакций и безопасности требует постоянных затрат. При оплате товаров и услуг комиссионные расходы может покрывать хозяйствующий субъект, тогда как при переводах между физическими лицами (P2P) действует иной механизм. Наличие бесплатных услуг означает покрытие расходов за счет самой организации, а не отсутствие себестоимости.
В АО «Национальный банк внешнеэкономической деятельности Республики Узбекистан» применяется практика бесплатного обслуживания в пределах установленного лимита P2P-переводов. При превышении лимита взимается комиссия в размере 0,5%, часть которой перечисляется платежным системам, а оставшиеся средства направляются на содержание программного обеспечения, мобильных приложений и обеспечение информационной безопасности.
При снятии наличных средств в банкоматах комиссионные отчисления также обусловлены операционными затратами. До 0,7–0,8% от стандартной 1-процентной комиссии расходуется на обслуживание банкоматов, инкассацию, аренду и электроэнергию. При этом межбанковская конкуренция способствует пересмотру тарифов.
Генеральный директор ООО «Payme» Станислав Сквирский обратил внимание на функционирование законных механизмов удаленной идентификации клиентов.
Отмечено, что система открытого банкинга позволяет привязывать карты «Humo» к различным приложениям независимо от банка-эмитента, совершать переводы и коммунальные платежи. В то же время при работе с международными картами Visa и Mastercard сохраняются ограничения по отображению баланса и истории транзакций в сторонних приложениях. Межбанковская интеграция требует временных и финансовых ресурсов, а отдельные тарифные соглашения влияют на дифференциацию комиссий. Любая транзакция имеет себестоимость, включая расходы на защиту средств клиентов и предотвращение мошенничества.
В ходе дискуссии были затронуты вопросы затрат на приобретение программного обеспечения, получение лицензий и внедрение технических решений для обеспечения безопасности. Подчеркнута необходимость соблюдения баланса между себестоимостью услуг, финансовой доступностью для населения и здоровой конкуренцией.
По итогам круглого стола принято решение о создании рабочей группы в составе экспертов, представителей банков, платежных организаций, средств массовой информации для изучения высказанных мнений и предложений, а также анализа местного и международного опыта. Планируется выработка решений по совершенствованию тарифов финансовых услуг с учетом интересов потребителей.
Насиба Зиёдуллаева,
фото Ойбека Пардаева,
УзА